
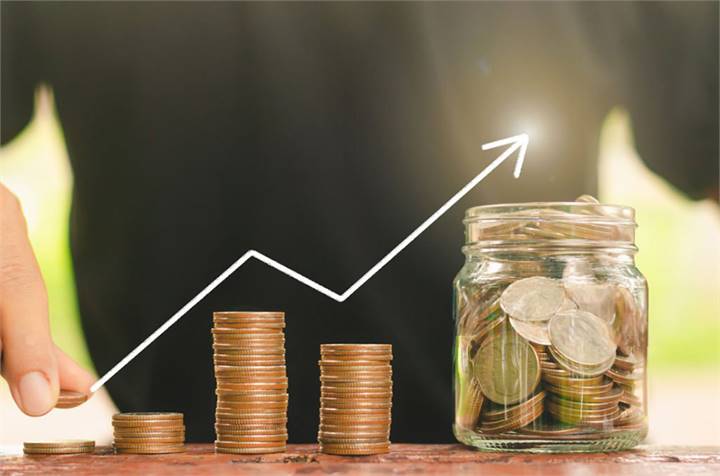
Il primo stipendio ha un sapore particolare. Arriva dopo mesi di colloqui, stage pagati poco o niente, magari un contratto a termine che finalmente si trasforma in qualcosa di più solido. E arriva, quasi sempre, insieme a una lista lunghissima di cose rimandate: il telefono nuovo, il viaggio con gli amici, la macchina usata, l’idea di andare a vivere da soli. Pensare al risparmio, in quel momento, sembra un esercizio da genitori. O da persone molto più grandi.
Eppure è proprio all’inizio che mettere da parte qualcosa costa meno fatica. Non perché i soldi avanzino, anzi, ma perché le abitudini non si sono ancora consolidate, e un piccolo automatismo impostato oggi diventa, nel giro di un anno, un cuscinetto che può fare la differenza. Si chiama fondo di emergenza, ed è la base di qualunque discorso sensato sulla gestione del denaro.
Fondo di emergenza: quanto mettere da parte con il primo stipendio
L’idea è semplice. Si tratta di una somma tenuta da parte per gli imprevisti veri: la caldaia che si rompe, il dentista, la macchina dal meccanico, un periodo senza lavoro tra un contratto e l’altro. Non serve per le vacanze, né per i saldi, né per l’ultimo modello di cuffie.
La regola che si sente ripetere più spesso è quella dei tre-sei mesi di spese. Non di stipendio, attenzione: di spese. Se si vive ancora con i genitori e si spendono settecento euro al mese tra trasporti, telefono, uscite e qualche contributo in casa, l’obiettivo può essere tra i duemila e i quattromila euro. Chi paga un affitto ha naturalmente bisogno di un margine più ampio. E chi lavora con contratti a termine o come freelance, con entrate meno prevedibili, farebbe bene a puntare alla parte alta della forbice, perché il rischio di restare qualche mese scoperto è concreto.
Detta così può sembrare una cifra enorme. Non lo è, se la si costruisce un po’ alla volta, e se si accetta che servirà un anno, forse anche due, per arrivarci.
Dove tenere il fondo di emergenza: conto corrente, conto deposito, ETF monetari
Il primo istinto è lasciare tutto sul conto corrente. Funziona, e per le prime centinaia di euro va benissimo così. Il problema è che il conto corrente non rende praticamente nulla, e i soldi che stanno lì si confondono con quelli che si usano ogni giorno, il che rende fin troppo facile intaccarli per spese che di emergenziale non hanno niente.
Per questo molti preferiscono separare il fondo e spostarlo su strumenti un po’ più remunerativi ma comunque facili da smobilizzare. Uno è il conto deposito libero, cioè senza vincolo, da cui si possono ritirare i soldi in qualsiasi momento: rende poco, ma qualcosa, e il capitale è tutelato fino a 100.000 euro dal fondo di garanzia dei depositi. Un’altra opzione, scelta soprattutto da chi ha già un conto titoli, sono gli ETF monetari, fondi quotati che investono in strumenti a brevissimo termine e seguono l’andamento dei tassi di mercato overnight. Tra i più noti c’è l’ETF monetario XEON, che replica il tasso di riferimento interbancario dell’area euro e che negli ultimi tempi molti giovani investitori hanno cominciato a usare proprio come parcheggio per la liquidità.
Ogni soluzione ha i suoi limiti, e conviene conoscerli. Un ETF monetario non ha capitale garantito, anche se le oscillazioni sono minime, e quando la BCE taglia i tassi il suo rendimento scende di pari passo. Per comprarlo e venderlo serve un conto titoli, con le relative commissioni, e i soldi arrivano sul conto un paio di giorni lavorativi dopo la vendita. Sui guadagni si paga il 26 per cento, e sul conto titoli c’è l’imposta di bollo dello 0,20 per cento annuo. Niente di drammatico, ma per un’emergenza che arriva di sabato sera è meglio avere comunque qualche centinaio di euro immediatamente disponibile sul conto corrente.
Una buona soluzione, quindi, è spesso una combinazione: una piccola parte sempre a portata di mano, il resto in uno strumento separato, liquido e a basso rischio.
Costruirlo un po’ alla volta: automatismi e abitudini
Il segreto, se così si può chiamare, è non affidarsi alla forza di volontà. Chi aspetta la fine del mese per vedere quanto è avanzato scopre quasi sempre che non è avanzato niente. Funziona molto meglio il contrario: impostare un bonifico automatico il giorno dopo l’accredito dello stipendio, verso il conto separato. Anche cinquanta euro. Anche trenta, all’inizio.
Il principio ha un nome inglese, “pay yourself first”, e l’idea è proprio quella di trattare il risparmio come una spesa fissa, alla pari dell’abbonamento al telefono. Una volta impostato, ci si pensa poco. E la cifra, mese dopo mese, cresce senza che la si veda sparire dal conto principale.
Aiuta anche fare una cosa che quasi nessuno fa: guardare con attenzione le uscite di due o tre mesi. Abbonamenti dimenticati, consegne a domicilio, piccoli acquisti online. Non per tagliare tutto, che sarebbe controproducente, ma per capire dove vanno davvero i soldi. Spesso si scopre che bastano un paio di aggiustamenti per liberare quei cinquanta euro senza sentirne la mancanza.
E quando arrivano entrate straordinarie, una tredicesima, un rimborso, un regalo per la laurea, metterne almeno una parte nel fondo accelera molto il percorso.
Quando usarlo, e quando lasciarlo stare
C’è un ultimo aspetto, forse il più difficile. Il fondo di emergenza va usato. Sembra ovvio, ma molte persone, dopo averlo costruito con fatica, preferiscono indebitarsi con una rateizzazione piuttosto che intaccarlo. È un errore: il fondo esiste proprio per evitare prestiti, finanziamenti a tasso alto, carte revolving.
Il confine, semmai, riguarda cosa si considera emergenza. Una visita medica urgente sì, un concerto a cui non si può mancare no. Una riparazione all’auto che serve per andare al lavoro sì, l’upgrade del telefono no. Dopo averlo usato, si ricomincia a ricostruirlo, con lo stesso automatismo di prima.
Quello che conta, alla fine, non è tanto la cifra raggiunta quanto la tranquillità che porta. Sapere di poter affrontare un imprevisto senza chiedere soldi a nessuno, a vent’anni, cambia parecchio il modo in cui si prendono le altre decisioni. Comprese quelle sul lavoro.
16/10/2026



Inserisci un commento